
布鲁塞尔的制裁清单上,一个中国企业的名字正在被讨论是否划掉。这不是一份普通的清单,而是欧盟对华“去风险”工具箱里为数不多的、已经落地执行的惩罚性措施之一。划掉一个名字在程序上只是一次技术性修订,但在战略层面意味着一套叙事在具体案例上的退让。
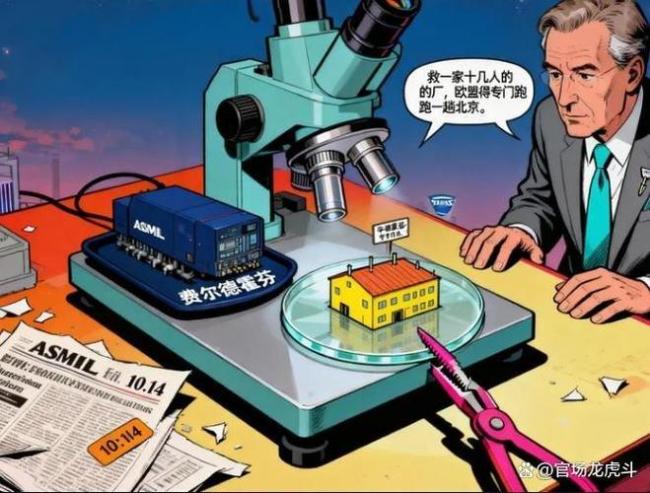
退让的原因不在北京,而在巴伐利亚。一家名为辛德豪瑟的德国小公司卡在了中间。它供应的是阿斯麦光刻机供应链上某个不可替代的环节。中国对稀土及相关物项的出口管制,使这家小公司的交付节奏面临中断风险。柏林将压力传导到了布鲁塞尔:你若要对华强硬可以,但不能让德国的供应链先断掉。于是出现了一个精确的交换结构:欧盟考虑解除对一家中企的制裁,换取中方对辛德豪瑟的放行。
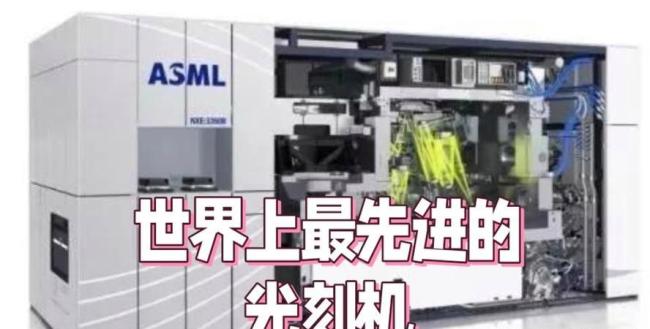
这并不是欧盟对华转向,而是一次基于相互脆弱性的战术对价。它暴露了欧盟“去风险”叙事在面对具体产业痛点时的不足。辛德豪瑟在巴伐利亚的工业生态中扮演隐形冠军的角色,规模不大,但在某个细分环节上拥有不可替代的工艺或产能。阿斯麦的光刻机是人类工业史上最精密的机器之一,一台EUV光刻机包含超过十万个零部件,供应商网络遍布全球。在这个网络的末端,分布着大量像辛德豪瑟这样的欧洲中小制造企业。它们不生产光刻机的光源或镜头,而是维持整条供应链运转的特定部件、材料或工艺。一旦这些环节的交付中断,阿斯麦的总装线就会面临停顿。
2026年10月,阿斯麦首席执行官承认公司无法在2027年和2028年完全满足市场需求。客户每天都在要求更多的设备,而产能提升的物理极限正在逼近。在这种背景下,任何一个供应链环节的中断都不是小问题,而是在已经紧绷到极限的交付曲线上再增加一个不可预测的变量。
中国的杠杆不是禁运,而是许可审批的节奏。2026年10月的中欧贸易投资磋商机制第二次例会上,双方达成的第12条共识明确:中方为稀土及永磁体对欧出口许可审批继续提供“绿色通道”,欧方则承诺与成员国一道为解决两用物项领域对华重点许可个案提供便利。“绿色通道”意味着审批的时长和确定性被改善,但管制框架本身完整保留。中方没有放弃许可权,只是把许可的执行效率作为交换筹码摆上了桌面。对价是欧盟在出口管制层面对中国企业的限制可以在具体案例上松动。第12条共识的文本就是“解除制裁换放行”逻辑的制度性封装,辛德豪瑟是这个逻辑在具体企业层面的一次执行。
欧盟愿意做这笔交换,因为其“去风险”工具箱在具体产业痛点面前暴露了结构性缺陷。欧盟的“反胁迫工具”(ACI)设计初衷是为了应对第三国的贸易胁迫,但从未实际使用过。原因在于激活ACI需要欧盟理事会至少15个成员国、占总票数65%的合格多数同意认定第三国行为构成“胁迫”。而在对华议题上,这个多数从来不存在。德国是最大的变量。2025年,德中货物贸易总额约2524亿欧元,中国重新成为德国最大贸易伙伴;德国对华贸易逆差扩大至约893亿欧元。超过九成在华德企没有撤出打算,半数以上甚至计划加大投资。一个与中国市场深度嵌合的经济体不会为了抽象的“战略自主”支持可能触发全面贸易反制的核选项。
德国的立场是关键。欧盟委员会内部文件直言对华强硬政策必须先说服德国。2026年10月,法德联名致函欧盟委员会,提议设立一种类似“欧版301”的快速响应贸易工具,赋予布鲁塞尔更广泛的报复权力。这是德国在制度层面的配合,但不等于执行层面的无条件跟进。当辛德豪瑟的供应链面临中断、巴伐利亚的工业生态感受到具体疼痛时,柏林的选择不是承受代价,而是把疼痛传导回布鲁塞尔,要求在执行层面找到变通。德国的逻辑可以概括为:“去风险”是战略方向,但风险不能先落在德国工厂头上。
从中国视角看,这笔交换提供的不是胜利叙事,而是关于杠杆性质的清醒认识。中国的稀土加工和永磁体制造在全球供应链中占据难以替代的位置,不是靠禁运施加压力,而是靠许可审批的节奏、绿色通道的开关、合规成本的调节来传导影响。这种杠杆与美国的芯片出口管制有本质区别。美国的管制基于技术代差阻止对手获得最先进的能力,而中国的稀土杠杆基于加工环节主导地位,目标是让对方在最需要确定性的时刻面临不确定性成本的上升。对于阿斯麦这种交付周期以年计算的企业来说,“慢”和“贵”本身就是不可接受的变量。辛德豪瑟的困境正是这种“节奏杠杆”在供应链末端的一次精确传导。
但这套杠杆的效力有明确边界。它的有效性依赖于对方存在无法承受中断的痛点。如果欧盟在未来几年内实质性地降低了关键原材料的对华依赖,“节奏杠杆”的边际效力就会递减。欧盟已经在做这件事,冯德莱恩宣布的“RESourceEU”计划旨在寻找替代来源,包括回收、循环利用以及与澳大利亚、加拿大、哈萨克斯坦等国建立伙伴关系。但替代供应链建设需要时间、资本和规模。在替代供应链形成可验证的规模产能之前,中国的加工环节主导地位仍然是欧盟产业界无法绕开的现实。
这场“解除制裁换放行”的交换揭示了多极世界中“相互脆弱性”的博弈形态。冷战时期的相互确保毁灭是核武器层面的对称脆弱,全球化鼎盛时期的相互依赖被认为是降低冲突概率的粘合剂。2026年的现实是,相互依赖本身已变成可以被武器化的结构。每一方都在寻找对方供应链中最疼痛的节点,同时试图保护自己最脆弱的环节。欧盟的困境在于其保护意愿与保护能力之间存在巨大执行赤字。中国的策略极其克制,不追求一击致命,而是在具体案例上逐次兑现杠杆,每一次兑现都在强化对方升级成本高于妥协成本的认知。这不是一场谁赢谁输的竞赛,而是一场关于疼痛耐受度的测试。谁能在对方制造的疼痛面前更精确地计算妥协的边界,谁就能在具体的交换中占据更有利的位置。
美港通配资提示:文章来自网络,不代表本站观点。


